Door: Erik de Jong (Advercom) - 16 oktober 2026 |
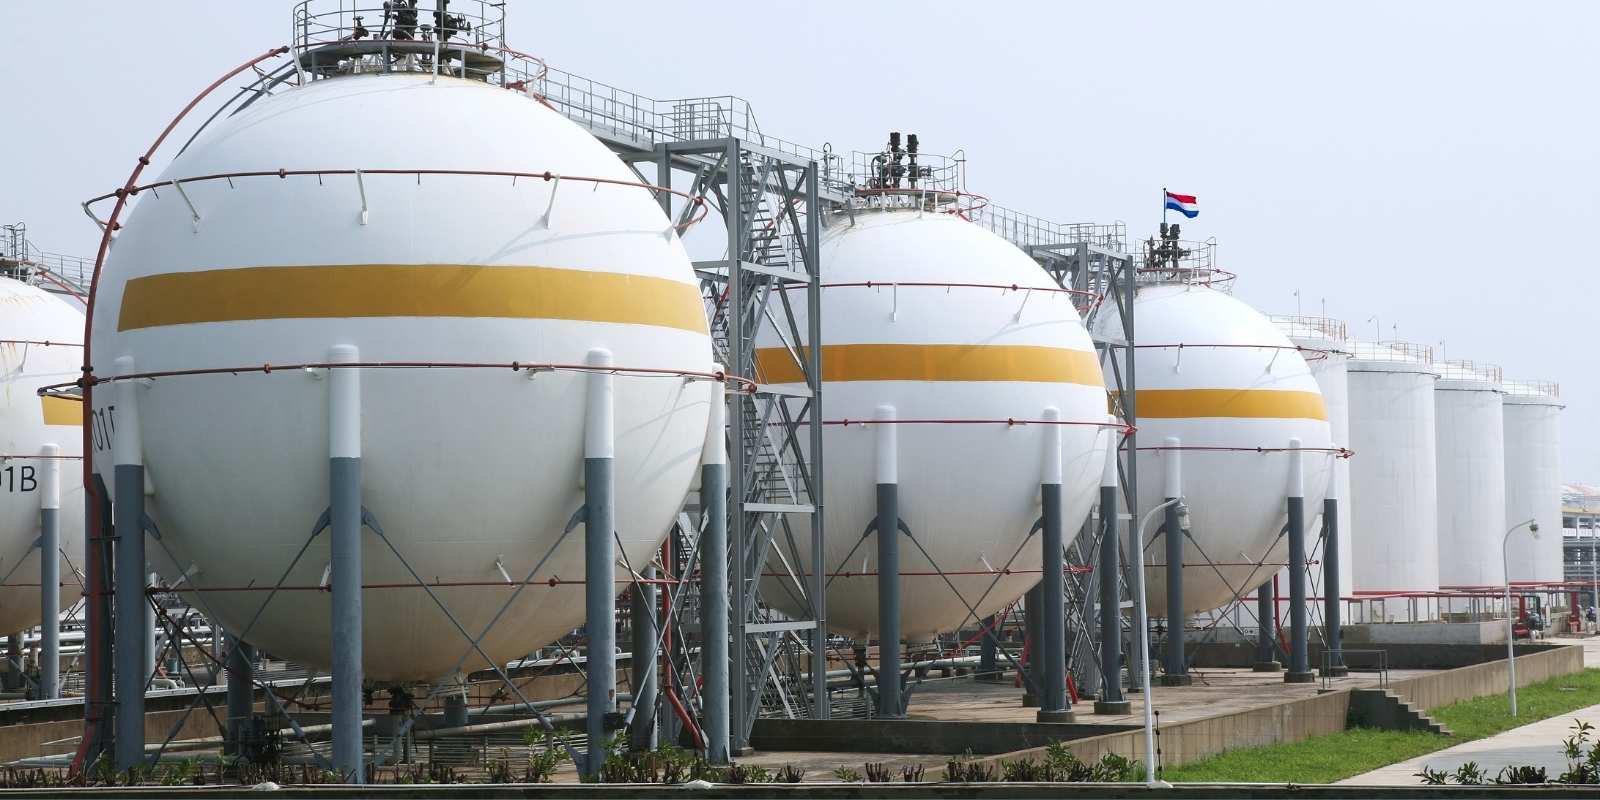
Nederland behoort met Duitsland, Frankrijk en Italië tot de landen met de grootste gasopslagcapaciteit van Europa. Die reserve zit dit najaar lang niet zo vol als elders: begin oktober stond de vulgraad op ongeveer 60%, tegen 72% gemiddeld in de EU. Voor huishoudens verandert dat relatief traag, maar voor energie-intensieve industrie werkt de rekening van een halfvolle, kostbaar bijgevulde opslag sneller door, via de tarieven waarmee vaste infrastructuurkosten worden verdeeld.
Tot 2017 was het aanhouden van gasreserves in Nederland een verplichting. Toen die verplichting verviel, werd gasopslag een puur commerciële aangelegenheid: marktpartijen vullen de ondergrondse bergingen in Bergermeer, Norg en Grijpskerk, en de piekgasinstallatie in Alkmaar, alleen als dat voor hen rendabel is. Na een koude winter zakte de vulgraad in februari 2026 naar 11,6%, het laagste niveau dat ooit is gemeten.
Dit jaar is de opslag weer opgebouwd, maar Nederland kwam begin oktober niet verder dan circa 60%, tegen 72% gemiddeld in de Europese Unie. Dat verschil is relevant omdat de resterende weken tot het stookseizoen minder ruimte laten om nog goedkoop bij te vullen, en elke dag later bijvullen in de regel duurder is dan vroeg bijvullen.
Omdat de markt dit jaar niet vanzelf genoeg volume in de opslagen bracht, kreeg staatsbedrijf EBN een vultaak van 80 terawattuur voor Grijpskerk, Norg en Bergermeer, plus 5 terawattuur voor de piekgasinstallatie in Alkmaar. EBN nam die rol over van GasTerra, dat eind 2026 stopt. De reden dat de markt zelf niet bijvulde is een zogeheten negatieve zomer-winterspread: de actuele gasprijs lag hoger dan de verwachte prijs voor levering in de winter, waardoor opslaan financieel onaantrekkelijk werd. Voor die onrendabele top heeft de overheid EBN een subsidie van maximaal 1 miljard euro toegekend, naast een lening van ruim 20 miljard euro die vooral dient als garantstelling op de internationale gasmarkt.
Volgens de eigen toelichting van EBN op de financiele kant van de vultaak is het uitgangspunt van de overheid dat de kosten voor het borgen van gasleveringszekerheid uiteindelijk kunnen worden verhaald op gebruikers van het gassysteem, via gereguleerde tarieven in de energieketen.
Dat raakt industriële grootverbruikers net iets anders dan huishoudens. Het Nederlandse gasverbruik is de afgelopen jaren met ongeveer een kwart gedaald, van rond de 40 miljard kubieke meter per jaar naar het huidige niveau. De opslagcapaciteit van Bergermeer, Norg en Grijpskerk is in diezelfde periode niet meegekrompen: die bergingen moeten, onafhankelijk van het totale verbruik, elk jaar weer gevuld worden om de leveringszekerheid te garanderen. Wanneer de kosten van die vulling via transporttarieven worden omgeslagen over een kleiner wordend totaalvolume, stijgt de kostprijs per kubieke meter. Grootverbruikers, die het grootste deel van hun gasrekening via capaciteits- en transporttarieven betalen in plaats van via belasting, merken die verschuiving eerder en harder dan een gemiddeld huishouden.
De vergelijking met omringende landen wordt vaak te simpel voorgesteld. Begin oktober 2026 stond de Nederlandse vulgraad op ongeveer 60%. Duitsland zat op dat moment met 59% nauwelijks hoger, ondanks een veel grotere absolute opslagcapaciteit. Frankrijk daarentegen haalde ruim 85%. Nederland loopt dus niet op alle buren achter, het loopt op Frankrijk achter en trekt ongeveer gelijk op met Duitsland.
Nederland, Duitsland, Frankrijk en Italië bezitten samen met Oostenrijk twee derde van de totale EU-opslagcapaciteit, en delen daarmee ook een disproportioneel deel van de rekening wanneer die capaciteit na een krappe winter weer moet worden aangevuld. Landen zonder eigen opslag, die via solidariteitsregelingen toegang krijgen tot buitenlandse voorraden, ontspringen die vullingsrekening bijzonder genoeg grotendeels.
Brancheorganisatie VEMW, die energie-intensieve bedrijven vertegenwoordigt, waarschuwde al in 2024 voor de gevolgen van deze koers. Algemeen directeur Hans Grünfeld stelde destijds: “De gasverbruikers in Nederland en Europa worden geconfronteerd met een structureel hogere gasprijs sinds 2022, hetgeen de concurrentiepositie ten opzichte van Noord-Amerika en Azië verslechtert.” Hij wees er bovendien op dat een kabinetsplan om extra opslagkosten via de transporttarieven bij gasverbruikers in rekening te brengen, die trend verder kan versterken.
Voor huishoudens loopt de pijn via een ander kanaal: van de gemiddelde gasprijs bestaat ongeveer maar liefst twee derde uit energiebelasting en btw (!), en dat maakt de Nederlandse gasrekening (rond de 1.800 euro per jaar bij gemiddeld verbruik) een van de hoogste van Europa, ruim boven Duitsland en Belgie. Die fiscale component staat grotendeels los van de actuele vulgraad.
Huishoudens en industrie ervaren het opslagdossier dus via verschillende routes: de ene via de belastingdienst, de andere via het netwerktarief dat meebeweegt met een krimpend verbruiksvolume.
Vanuit EBN en het ministerie wordt de vultaak gepresenteerd als een tijdelijke, beheerste reactie op een falende markt: de subsidie dekt alleen de onrendabele top, de lening is een liquiditeitsinstrument zonder directe kostenpost, en het doel blijft een betrouwbare energievoorziening tegen zo laag mogelijke kosten voor de samenleving. Die lezing wijst erop dat de vulgraad dit jaar, ondanks het historische dieptepunt van februari, weer op koers ligt voor het bijgestelde Europese vuldoel.
Vanuit de energie-intensieve industrie klinkt een ander geluid: zolang het Nederlandse gasverbruik structureel daalt en de vaste opslagcapaciteit van Bergermeer, Norg en Grijpskerk in stand moet blijven, kan de rekening per kubieke meter alleen maar oplopen, en komt die rekening via de transporttarieven terecht bij juist de bedrijven die internationaal al onder prijsdruk staan.
Welke van de twee lezingen het zwaarst weegt, hangt af van de tijdshorizon: op korte termijn is de vultaak een beheersbare noodgreep, op langere termijn verlegt de afschaffing van de strategische voorraadverplichting uit 2017 een structureel kostenrisico van de staat naar de gebruiker, zonder dat daarmee is gezegd dat die verlegging onredelijk is. Dat laatste blijft, tot nieuwe Kamerstukken daar verandering in brengen, een politieke afweging en geen uitgemaakte zaak.


IndustrieVandaag is een onafhankelijk platform met het laatste nieuws van vandaag over de procesindustrie, industrial processing, productie industrie, maakindustrie en elektronica industrie.
Neem contact met ons op:
Tel +31 (0)23 737 07 63
Email via contactpagina